Kirjoittaja
Aihe: Seisontavakuutus säännöt eri vakuutusyhtiöissä (Luettu 9881 kertaa)
« Vastaus #61 : 29.09.2026 kello on 07:26 »
Minulla Pohjolassa en tiedä taida siellä vielä olla.. Joku wiisaampi tietää.. No eihän se mitään merkkaa ei pidetä sitten vaan enää 3vk seisontoja. Vai meneekö se niin 
« Vastaus #62 : 29.09.2026 kello on 07:26 »
Hyvä tietää...
Mulla on retkipaku Turvassa, mutta jatkossa sitten kilpailutan ja pidän aina sen kuukauden paussin, kun on muitakin harrastepelejä.
Etkös sä Aakku aika usein pyöri retkipakullas esim. Baltiassa tai Puolassa? Olethan hoksannut että Turva kuuluu siihen vakuutusyhtiöiden enemmistöön, joiilla on varkausvakuutuksess a järjetön omavastuuehto Itä-Euroopassa. Turvan vakuutusehdot sanoo näin: Jokaisesta varkauden tai ilkivallan perusteella korvattavasta vakuutustapahtumast a vähennetään 20 %:n omavastuu vahingon määrästä, jos vakuutustapahtuma on sattunut Kroatiassa, Latviassa, Liettuassa, Puolassa, Slovakiassa, Sloveniassa, Tsekissä, Unkarissa tai Virossa.
« Vastaus #63 : 29.09.2026 kello on 07:30 »
Minulla Pohjolassa en tiedä taida siellä vielä olla.. Joku wiisaampi tietää.. No eihän se mitään merkkaa ei pidetä sitten vaan enää 3vk seisontoja. Vai meneekö se niin
Mulla myös Pohjolassa, ei ole siellä vielä tuota ehtoa ainakaan vanhassa vakuutuksessa. En ole ehtoja katsonut, onko uusissa. Jos omalla vakuutusyhtiöllä on tuo 30vrk sääntö, säästää tuollaisella 3vrk seisonnala kuitenkin verot. Eli kannattaa se joka tapauksessa, vaikkei vakuutusmakuista tule säästöä lyhyellä seisonnalla.
« Vastaus #64 : 29.09.2026 kello on 14:27 »
Etkös sä Aakku aika usein pyöri retkipakullas esim. Baltiassa tai Puolassa? Olethan hoksannut että Turva kuuluu siihen vakuutusyhtiöiden enemmistöön, joiilla on varkausvakuutuksess a järjetön omavastuuehto Itä-Euroopassa. Turvan vakuutusehdot sanoo näin:
Juu, nytkin olen Virossa kiertelemässä... Tuolla Turvalla on sellainen historia, että sain kohtuu halvalla aikoinaan museovakuutuksen kytkynä kolmeen museoajoneuvooni, mutta se edellytti yhden normivakuutuksenkin Taisi olla joku liittoetukin. Katsotaan, jos siirtäisi muualle tämän retkipakun. Moottoripyörässä vakuutusmaksu palautuu IF:ssä ilman kuukauden vetkutusta. Pari autoa on POP vakuutuksessa, koska se on ollut halvin pienillä kilometreillä. Pohjolassakin on peräkärry ja traktori lähinnä bonuksilla maksettuina. Mikä olisi järkevin kaskovakuutus Baltiassa kulkevalle? Kaikki ehdotukset kelpaa, mutta ei Lähi-Tapiola.
« Vastaus #65 : 30.09.2026 kello on 11:34 »
Itseasiassa sehän on ollut jo jonkun aikaa sen 7 euroa.
« Vastaus #66 : 30.09.2026 kello on 15:18 »
Itseasiassa sehän on ollut jo jonkun aikaa sen 7 euroa.
Siis mikä?
« Vastaus #67 : 30.09.2026 kello on 15:28 »
Siis mikä?
Oisko netinkautta tehtynä seisontailmoitus
« Vastaus #68 : 30.09.2026 kello on 18:42 »
Mikä olisi järkevin kaskovakuutus Baltiassa kulkevalle? Kaikki ehdotukset kelpaa, mutta ei Lähi-Tapiola.
Muutama vuosi sitten noita selvittelin. Silloin totesin, että melkein kaikilla yhtiöillä oli täysin järjetön omavastuuehto Itä-Eurooppaan. Iffillä oli paras Itä-Euroopan ehto, Pohjolassa melkein yhtä hyvä. Fennialla oli ehdoissa jotain siihen tyyliin kuin "... tai vakuutuskirjaan kirjattu omavastuu" eli siitä tuli mielikuva että omavastuu Itä-Euroopassa olisi ehkä rahalla sovittavissa. Ja Autoliiton jäsenet saa Fenniasta lyhyille, taisi olla max 3 viikon reissuille järkevät omavastuuehdot. Ihan OK, jos noin lyhyt aika riittää. Tuo tuossa edellä tuli ulkomuistista, enkä tietoja nyt tarkistanut. Joka tapauksessa oman selvitykseni tulos oli että Itä-Euroopassa liikkuvalla vaihtoehdot on If ja Pohjola. Ja koska If korvaa auton sisältä alkaneen palon ainoastaan jos se johtuu auton itsensä teknisestä viasta, If putoaa pois. SIis eihän nyt matkailuauton kanssa voi ottaa riskiä, että jos koko matkatupa palaa esim. keittiön rasvapalosta tai sähköpyörän latauksesta lähteneessä palossa, niin se on voivoi, eikä korvausta tule. Mulla on henkilöauton vakuutus nyt IFfissä, mutta kun auto on vaihtumassa uuteen täyssähköautoon joulukuussa, mietin että pitää vvissiin vaihtaa yhtiötä kun taloudellinen riski kasvaa uuden auton myötä. Kun siis If ei korvaa, jos auto palaa vaikka latauksessa olleen puhelimen sytyttyä. Kaiken tuon jälkeen mulle jäi siis matkatuvan osalta ainoaksi vaihtoehdoksi Pohjola. Mikä on sääli, koska sehän on sikahintainen, mutta minkäs teet kun ei vaihtoehtoja ole. Otan mieluummin hyvän vakuutuksen kuin halvan vakuutuksen kun ei niitä samassa paketissa saa. Se on joko-tai, ei sekä-että.
« Vastaus #69 : 1.10.2026 kello on 15:04 »
Se siitä. 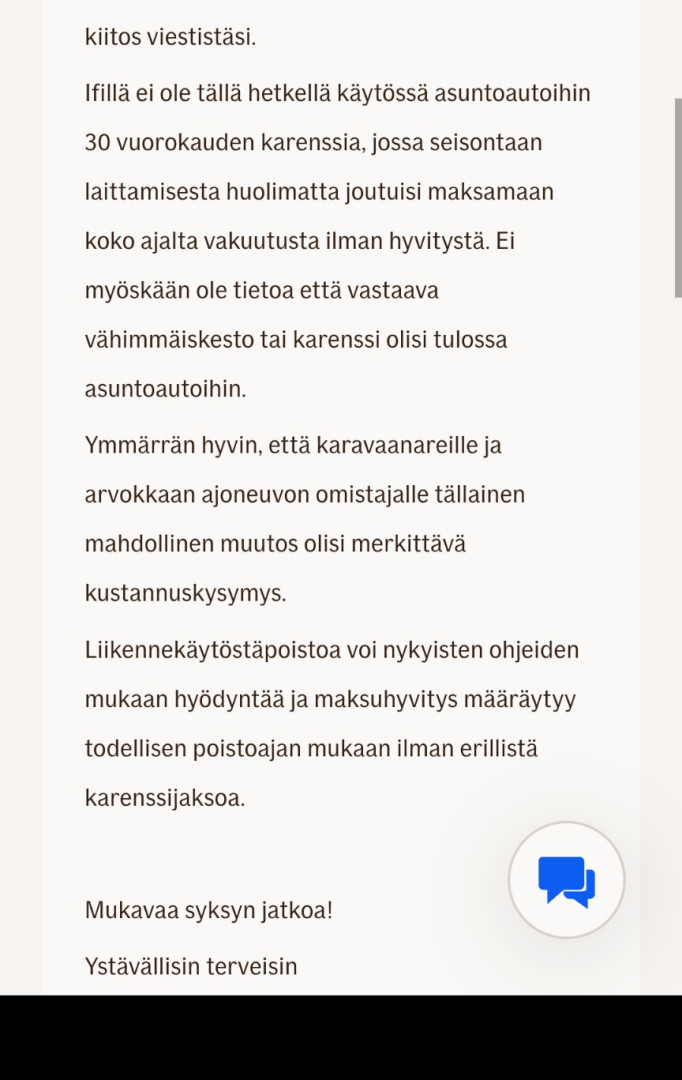
« Vastaus #70 : 1.10.2026 kello on 20:07 »
^¨ Hyvä tieto IF yhtiöstä... 
« Vastaus #71 : 1.10.2026 kello on 20:20 »
Oisko netinkautta tehtynä seisontailmoitus
No juurikin se.
« Vastaus #72 : eilen kello 07:52 »
^¨
Hyvä tieto IF yhtiöstä...
Mutta Iffillä on kaskossa tuo umpisurkea palovakuutus, jonka tuossa edellä mainitsin. Jos sen kanssa voi elää, niin sitten If on kyllä aktiivisesti reissaavalle karavaanarille paras. Minä en tuota riskiä uskalla ottaa, mutta sehän jokaisen itse arvioitava mitä haluaa painottaa.
« Vastaus #73 : eilen kello 09:04 »
Tuo tuossa edellä tuli ulkomuistista, enkä tietoja nyt tarkistanut. Joka tapauksessa oman selvitykseni tulos oli että Itä-Euroopassa liikkuvalla vaihtoehdot on If ja Pohjola. Ja koska If korvaa auton sisältä alkaneen palon ainoastaan jos se johtuu auton itsensä teknisestä viasta, If putoaa pois.
SIis eihän nyt matkailuauton kanssa voi ottaa riskiä, että jos koko matkatupa palaa esim. keittiön rasvapalosta tai sähköpyörän latauksesta lähteneessä palossa, niin se on voivoi, eikä korvausta tule. Mulla on henkilöauton vakuutus nyt IFfissä, mutta kun auto on vaihtumassa uuteen täyssähköautoon joulukuussa, mietin että pitää vvissiin vaihtaa yhtiötä kun taloudellinen riski kasvaa uuden auton myötä. Kun siis If ei korvaa, jos auto palaa vaikka latauksessa olleen puhelimen sytyttyä.
Mitä tarkoittaa auton kiinteästä laitteesta johtuva palo...? Onko kaasuliesi kiinteä rakenne ja paistinpannun palava rasva irtainta? esimerkki kännykästä ontuu sinänsä, koska harvoin sitä kännykkää autoon jätetään, kun sieltä poistutaan. Omassani ei ole kaasulaitteita. Ainoastaan lisätty akkujärjestelmä johdotuksineen saattaisi olla riski, mutta lasketaanko ne kiinteiksi varusteiksi. Toinen paloriski voisi liittyä diesel lämmittimeen, mutta olisiko sekin kiinteä laite? Käryttäviä ruokia en koskaan valmista ahtaassa sisätilassa, vaan aina grilli ja keitin ulkona. Sisätiloissa vain vedenkeitin ja mikroaaltouuni.
« Vastaus #74 : eilen kello 11:13 »
Mitä tarkoittaa auton kiinteästä laitteesta johtuva palo...?
Onko kaasuliesi kiinteä rakenne ja paistinpannun palava rasva irtainta? esimerkki kännykästä ontuu sinänsä, koska harvoin sitä kännykkää autoon jätetään, kun sieltä poistutaan.
Omassani ei ole kaasulaitteita. Ainoastaan lisätty akkujärjestelmä johdotuksineen saattaisi olla riski, mutta lasketaanko ne kiinteiksi varusteiksi. Toinen paloriski voisi liittyä diesel lämmittimeen, mutta olisiko sekin kiinteä laite?
Käryttäviä ruokia en koskaan valmista ahtaassa sisätilassa, vaan aina grilli ja keitin ulkona. Sisätiloissa vain vedenkeitin ja mikroaaltouuni.
Pahapa tuota on varmaksi sanoa. Oma arvioni on että auton kaasuliesi on kiinteä laite. Meilläkin pyritään kokkaamaan ulkona kaikki käryhommat, mutta jos ulkona tulee vettä tai räntää vaakasuoraan tai on 20 astetta pakkasta, niin sisällä kokataan. Rasvapalo ei siis ole täysin poissuljettu, vaikka sammutuspeita kyllä roikkuu seinällä ihan käden ulottuvilla. Suurimpana paloriskinä pidän sähköpyörän akkua, ja sehän ei ole auton kiinteä varuste. Tuo on jo sen verran iso litium-akku, että jos se roihahtaa niin se voi olla vaikea saada sammumaan. Ja kyllä se kännykkäkin voi olla auton sisällä latauksessa samalla kun itse istuskelee auton ulkopuolella. Jos puhelin syttyy, ei sitä välttämättä huomaa ennen kuin on liian myöhäistä. Ja entäs jos auto jää jumiin metsäpalon keskelle ja joutuu itse evakuoitumaan jalkaisin? Onhan noita valtava määrä teoreettisia syötä auton palolle. Onko ne kuinka todennäköisiä on sitten eri juttu. Mutta on toi mun noin 4-vuotias matkamökki sen verran hintava, että en uskalla ottaa riskiä että se voisi jostain syystä palaa ilman vakuutusyhtiön korvausta. Henkilökulkineen kanssa olen vielä tuon riskin ottanut. Kun tuon ehtokohdan aikanaan huomasin, kysyin Iffistä, "ootteko ihan vakavissanne että muusta kuin auton itsensä teknisestä viasta johtuvia paloja ei korvata". Vastaus oli ympäripyöreä "no on noita kyllä korvattu, jos on katsottu että palo ei johdu törkeästä huolimattomuudesta". Mulle tollanen puolittainen lupaus on nollan arvoinen. Jos ehdoissa lukee selkeästi että "ei korvata", niin tulkitsen sen silloin niin että "ei korvata", vaikka toimihenkilö sanoisi "ehkä korvataan, ehkä ei". Henkilöauto mulla on siis edelleen Iffissä, mutta sekin taitaa vaihtua muualle kun kohta tulee uusi auto. Aina silloin tällöin känny unohtuu kotiin tullessa autoon lataukseen, tai on vaan taskusta valahtunut penkin ja keskikonsolin väliin. Jos se siellä autossa ollessaan syttyy ja auto palaa, niin tuollainen unohdushan saattaa Iffin mukaan olla sitä törkeää huolimattomuutta eikä korvausta auton palosta tule. Mun mielestä tuo palovakuutusehto tekee muuten hyvästä vakuutuksesta ylivoimaisesti Suomen surkeimman vähintään uudehkolle autolle. Mutta jokainen tietysti arvioikoon itse omista lähtökohdistaan, kuinka suurena riskiä pitää.
|